Enquanto o estoque de precatórios federais passa de R$ 300 bilhões e o PIS e a Cofins caminham para a extinção em 2027, um especialista goiano publicou cinco obras para responder a uma única pergunta: por que um direito escrito na Constituição continua sendo negado no balcão. A coleção é o retrato de como a compensação tributária virou disputa, e de como o contribuinte se defende dela
A pergunta que virou coleção
A compensação tributária com créditos de terceiros é um dos temas mais técnicos e disputados do Direito Tributário brasileiro. A Emenda Constitucional 113/2021 inseriu no artigo 100 da Constituição o parágrafo 11, que autoriza o uso de precatórios para quitar débitos com a União. O Decreto 11.249/2022 regulamentou o encontro de contas. E, ainda assim, contribuintes que cumprem os requisitos seguem encontrando resistência administrativa, sustentada por atos infralegais. O que mais de R$ 300 bilhões em precatórios federais têm em comum com uma empresa que paga tributo enquanto a União lhe deve? A resposta ocupa cinco livros.
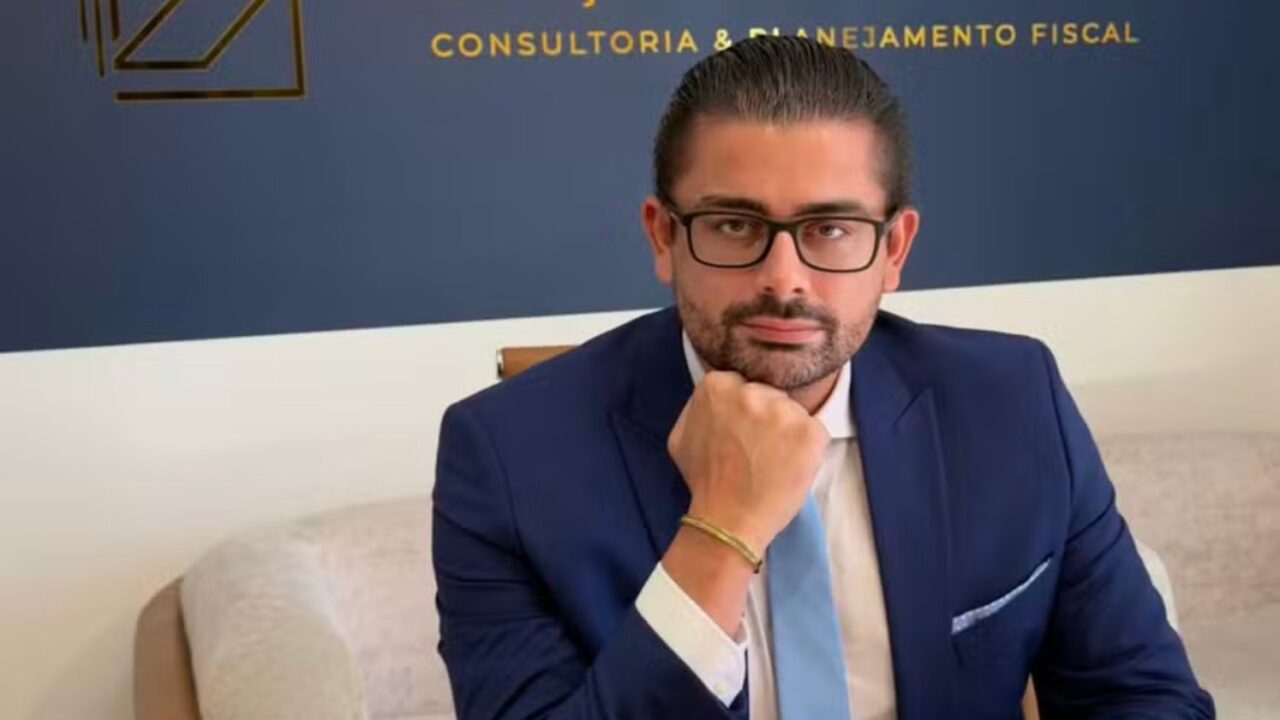
O autor é o especialista em Direito Tributário Fernándo Silva, sócio-proprietário da FS Soluções Tributárias, com atuação nacional a partir de Goiânia. Especialista em compensação tributária federal, créditos de terceiros e precatórios, ele transformou a prática de assessorar contribuintes em uma coleção que percorre, na ordem, os fundamentos constitucionais da compensação, os limites do controle de legalidade, a supremacia da Constituição sobre a legislação infraconstitucional, a reestruturação do sistema pela reforma tributária e o manual prático da recuperação de créditos.
“Escrevi os livros porque percebi que a maior barreira da compensação tributária não é jurídica, é informacional. A Constituição, no artigo 100, parágrafo 11, e o Decreto 11.249/2022 já reconhecem o uso de créditos de terceiros; o que falta é o contribuinte saber disso. Doutrina publicada é o que transforma um direito existente em um direito exercido”, afirma Fernándo Silva.
Livro a livro, a mesma espinha dorsal
O primeiro volume, “Compensação Tributária: Fundamentos Constitucionais, Limites Administrativos e Perspectivas Práticas”, estabelece a base: a compensação é forma de extinção do crédito tributário prevista no Código Tributário Nacional, e os limites que a Administração pode impor a ela são os que a lei fixa, não os que a portaria cria. O segundo, “Controle de Legalidade Tributária na Compensação Tributária Federal”, aprofunda o artigo 74 da Lei 9.430/1996 e nomeia o que o autor chama de triplo desvio.
“O controle de legalidade sofre um desvio triplo: a portaria contraria a lei, a administração ignora a hierarquia normativa e a garantia constitucional acaba relativizada por ato infralegal. O artigo 74 da Lei 9.430/1996 define os limites da compensação federal; nada abaixo dele pode criar limite novo. Isso não é opinião, é hierarquia das normas”, explica o autor.
O terceiro, “A Supremacia Constitucional e a Compensação Tributária com Créditos de Terceiros”, enfrenta a questão mais disputada: a relação entre o parágrafo 12 do artigo 74, que veda a compensação com créditos de terceiros, e o parágrafo 11 do artigo 100 da Constituição, inserido pela EC 113/2021. A tese, que Fernándo Silva também publicou em artigo acadêmico e em veículos jurídicos, é a de que a vedação infraconstitucional não sobrevive ao texto constitucional posterior. É o livro que sustenta a atuação da FS Soluções Tributárias em créditos de terceiros e precatórios.
A reforma como novo capítulo
O quarto volume, “A Nova Ordem Tributária Nacional”, muda de escala. Estuda a reestruturação do Sistema Tributário Nacional pela Emenda Constitucional 132/2023 e pela Lei Complementar 214/2025, com foco no que a reforma faz com o crédito que já existe. O calendário é o argumento: em 2026 o novo sistema roda em teste, com CBS e IBS destacados na nota fiscal; em 2027 o PIS e a Cofins começam a ser extintos; a transição vai até 2033. Saldos credores só migram se escriturados, e a Lei 14.873/2024 limita a compensação mensal de créditos acima de R$ 10 milhões.
“A Emenda 132 e a Lei Complementar 214 não apagam o crédito existente, mas mudam a porta por onde ele entra: o saldo de PIS e Cofins só migra para a CBS se estiver escriturado, e a prescrição quinquenal do artigo 168 do CTN continua correndo. Quem não organizar o crédito em 2026 vai discuti-lo num sistema que já não existe”, alerta Fernándo Silva.
Do fundamento ao manual
O quinto livro, “Manual da Recuperação de Créditos Tributários”, é o mais prático da coleção: reúne doutrina, auditoria fiscal, planejamento estratégico e a aplicação das principais teses de recuperação em vigor no país. É a ponte entre os quatro volumes de fundamento e a operação real, que costuma levar de seis a doze meses e depende de três frentes: conhecimento técnico, planejamento e, quando necessário, judicialização. Os tribunais têm consolidado o caminho: o Superior Tribunal de Justiça, no Tema 265 (REsp 1.137.738/SP) e na Súmula 461, fixou que o contribuinte com crédito reconhecido em decisão transitada em julgado escolhe entre a compensação e a restituição.
“Recuperação de créditos é técnica, não improviso: auditoria fiscal dos últimos cinco anos, tese aplicável ao caso concreto, cadeia dominial comprovada quando o crédito é de terceiro e a via correta, administrativa ou judicial. O contribuinte que cumpre os requisitos tem direito líquido, certo e exigível. A legalidade é inequívoca”, conclui o autor.
Em conjunto, as cinco obras formam uma coleção voltada ao estudo contemporâneo da tributação brasileira, unindo teoria constitucional, legislação, estratégia jurídica e prática profissional. Para o empresário, a leitura tem um efeito simples: o direito que ele não conhecia passa a ter nome, artigo de lei e caminho.
[imagem sugerida: capas dos cinco livros ou foto do autor com a coleção; link para a página de autor (Amazon/editora) marcado para confirmação com o portal]
Sobre Fernándo Silva
Fernándo Silva é especialista em Direito Tributário, com atuação destacada em compensação tributária federal, e sócio-proprietário da FS Soluções Tributárias, sediada em Goiânia (GO) e com atuação nacional. É autor de cinco obras sobre a tributação brasileira: “Compensação Tributária: Fundamentos Constitucionais, Limites Administrativos e Perspectivas Práticas”, “Controle de Legalidade Tributária na Compensação Tributária Federal”, “A Supremacia Constitucional e a Compensação Tributária com Créditos de Terceiros”, “A Nova Ordem Tributária Nacional” e “Manual da Recuperação de Créditos Tributários”. Atua em operações de compensação com créditos de terceiros e precatórios em âmbito federal.
A FS Soluções Tributárias coloca à disposição sua equipe multidisciplinar de advogados e contadores altamente especializados, preparada para atender com agilidade, segurança e excelência técnica. Para mais informações ou esclarecimentos, entre em contato por nossos canais oficiais. Será um prazer orientá-lo.